לגור בקרוואן עד שמוצאים דירה: תכנון פיננסי חכם
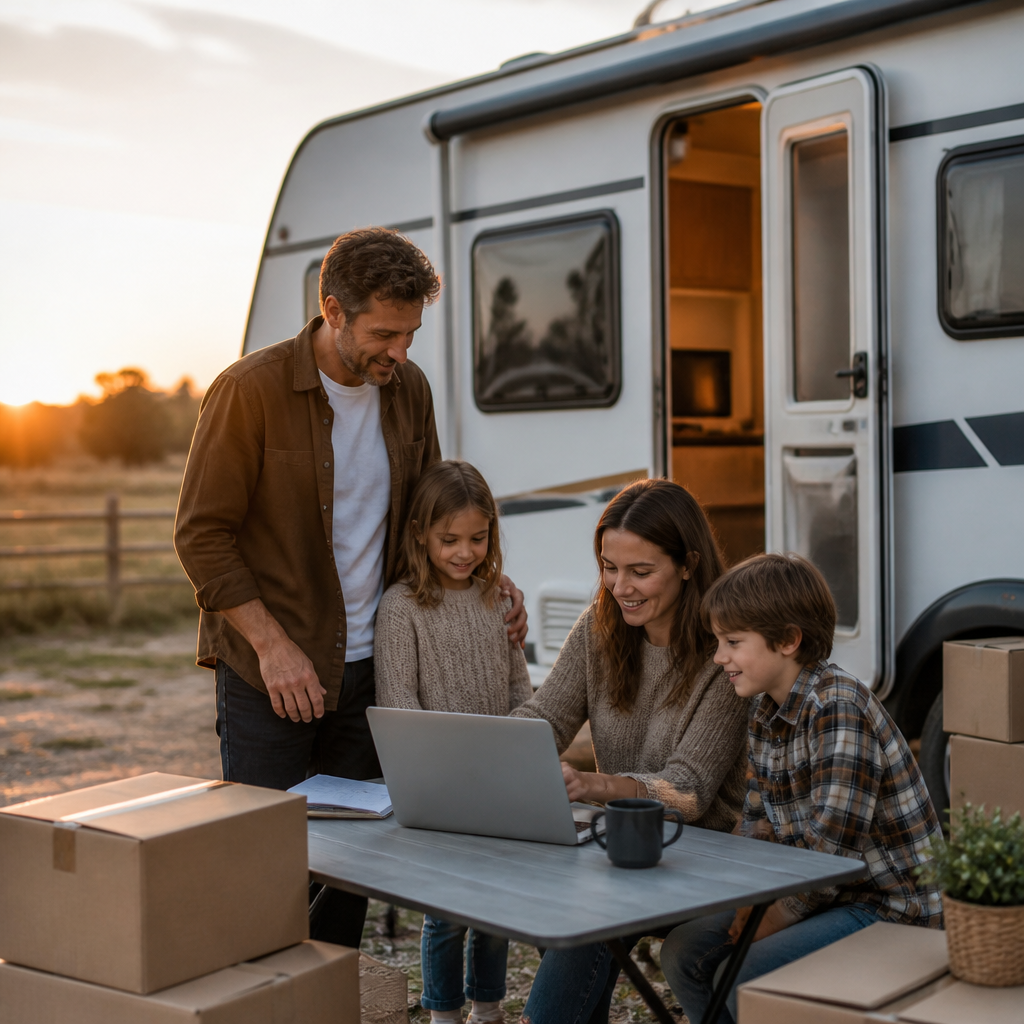
יש רגע בחיים שבו נדל"ן מפסיק להיות תיאוריה והופך לתזמון. חוזה שכירות מסתיים, דירה חדשה עוד לא נסגרה, המשפחה כבר צריכה מסגרת, והתקציב לא תמיד מאפשר עוד שנה של שכירות יקרה במרכז. כאן נכנס פתרון הביניים של מגורים בקרוואן: אפשרות פרקטית, לפעמים אפילו נעימה, אבל בעיקר מהלך פיננסי שדורש תכנון. בלי תכנון, הקרוואן עלול להפוך ל"חיסכון מדומה" שמצטבר להפתעות.
המאמר הזה מיועד למי ששוקל לגור בקרוואן בזמן שמחפשים דירת קבע, ורוצה להבין איך בונים גשר פיננסי שלא קורס באמצע. ניגע בתקציב, תזרים, חוסן מול אי ודאות, ומה עושים עם כסף שמיועד לדירה כאשר החיים הזמניים עצמם עולים כסף.
חלק מהמעבר קשור גם לאופן שבו אתם נערכים לרכישה עצמה. בשלב מוקדם יחסית, כדאי להתייחס ברצינות גם לנושא של המשכנתאות ולוודא שהמהלך הזמני לא פוגע ביכולת לקבל מימון או לשמור על תנאים טובים כשמגיע הרגע לקנות.
למה בכלל קרוואן, ואיך זה משנה את התקציב
מגורים בקרוואן נתפסים לפעמים כפתרון זול אוטומטית. בפועל, החיסכון תלוי בהקשר: איפה מציבים, מה כלול, כמה זמן מתכננים להיות שם, ומה רמת החיים שאתם צריכים. היתרון הוא גמישות, והיכולת להפחית הוצאות דיור קבועות בתקופה שממילא מלאה באי ודאות.
אבל יש גם שינוי עומק: במקום הוצאה חודשית אחת גדולה וברורה (שכירות), אתם עוברים למודל של כמה סעיפים קטנים יותר שמגיעים מכיוונים שונים. זה לא רע, זה פשוט דורש ניהול.
- תשלום על הצבה: חניה בחניון מוסדר, במושב, אצל משפחה, או בשטח פרטי, לעיתים עם השתתפות בעלויות תשתיות.
- תשתיות ושירותים: חשמל, מים, ביוב או ריקון מיכלים, גז לבישול וחימום, ולעיתים אינטרנט ייעודי.
- תחזוקה ותיקונים: בלאי של מערכות מים, גז, איטום, מזגן, גנרטור, או סוללות.
- לוגיסטיקה: הובלות, אחסון תכולה, נסיעות נוספות לעבודה או למסגרות בגלל מיקום זמני.
דוגמה נפוצה: זוג שמסיים שכירות ולא רוצה להיכנס לעוד חוזה לשנה. הם רוכשים קרוואן יד שנייה ומעמידים אותו ליד ההורים לחצי שנה. על פניו, הם "חוסכים" שכירות. בפועל, אם הם לא מחשבים אחסון לרהיטים, הוצאות חיבור לתשתיות, ונסיעות יומיות ארוכות יותר, הם עלולים לגלות שהפער קטן בהרבה. עדיין ייתכן שזה משתלם, פשוט צריך לראות את התמונה המלאה.
בונים תקציב מעבר: תזרים לפני הכול
הדרך הבטוחה לתכנן מעבר פיננסי היא לעבוד עם תזרים מזומנים ולא רק עם "כמה זה עולה". בתקופת חיפוש דירה יש הוצאות קופצות: בדיקות, ייעוץ, נסיעות, שמאות, עו"ד, ולעיתים גם דמי רצינות או תשלום על הארכת שכירות קודמת. אם הקרוואן גורם לכם להרגיש ש"כבר חסכתם", קל להוריד את הרגל מהגז ולגלות מאוחר מדי שהתזרים נשחק.
בנו לעצמכם תקציב מעבר של 3 שכבות: עלויות חד פעמיות, עלויות חודשיות קבועות, ומרווח לאי ודאות. המטרה איננה לדייק עד השקל, אלא למנוע מצב שבו אתם נאלצים למכור השקעות בלחץ, להיכנס למינוס, או לדחות רכישה טובה בגלל תקלה לא מתוכננת.
| סוג הוצאה | דוגמאות נפוצות | איך לשלוט בזה |
|---|---|---|
| חד פעמית | הובלה, קניית ציוד לקרוואן, חיבורי תשתית, אחסון תכולה | רשימת קניות מראש, הצעות מחיר, סדרי עדיפויות |
| חודשית | חניה/הצבה, חשמל, מים, גז, אינטרנט, ביטוחים | תקרה חודשית, מעקב שבועי, ביטול כפילויות |
| משתנה | תיקונים, נסיעות, קנסות, לינה חלופית במקרה תקלה | קרן חירום ייעודית, תכנון חלופות, תחזוקה מונעת |
דוגמה פרקטית: אם אתם יודעים שבתקופה הזו תצטרכו גם לשלם לעו"ד ולשמאי ברגע שתמצאו נכס מתאים, שמרו את הסכומים בצד מראש, בנפרד מתקציב המחיה. כך אתם לא מערבבים כסף של רכישה עם כסף של חיים יומיומיים.
ההחלטה הגדולה: לקנות קרוואן או לשכור
הדילמה בין קנייה לשכירות של קרוואן היא בעיקר שאלה של זמן, סיכון ונזילות. קנייה יכולה להיות משתלמת אם אתם מעריכים תקופת מעבר ארוכה, או אם אתם רוצים נכס שתוכלו למכור אחר כך. מצד שני, קנייה "כולאת" כסף שאולי תרצו לשמור נזיל לרכישת הדירה, במיוחד בתקופה שבה הזדמנויות נסגרות מהר.
שכירות מפחיתה סיכון תפעולי, ולפעמים כוללת שירותים מסוימים, אבל עלולה להיות יקרה יותר לאורך זמן. אין כאן תשובה אחת נכונה. במקום לנסות לנצח את השוק, נסו לנצח את חוסר הוודאות: מה יקרה אם החיפוש יימשך פי שניים? מה יקרה אם תצטרכו לשנות אזור?
- אם אתם צריכים גמישות: שכירות או קרוואן שניתן להזיז בקלות עשויים להתאים.
- אם יש לכם מקום הצבה בטוח: קנייה נעשית פשוטה יותר תפעולית, כי לא תחליפו נקודת עגינה כל חודש.
- אם ההון העצמי קריטי: שמרו נזילות גבוהה. לפעמים זה שווה יותר מהחיסכון החודשי.
- אם יש לכם יכולת תחזוקה: קנייה דורשת יותר אחריות. מי שלא בנוי לזה עלול לשלם ביוקר על תקלות קטנות.
דוגמה: משפחה עם שני ילדים שמחפשת דירה באזור מסוים, אבל העבודה של אחד ההורים עשויה להשתנות. במקרה כזה, השקעה גדולה בקרוואן עם עלויות שינוע מורכבות יכולה להפוך למעמסה. לעומת זאת, זוג ללא ילדים עם אזור יעד ברור ומקום הצבה יציב עשוי להרוויח מקנייה ומכירה מסודרת בסוף התקופה, כל עוד הם לא בונים על רווח, אלא על שימוש.
איך שומרים על ההון העצמי ועל "יכולת הקנייה"
המטרה של מגורים בקרוואן בזמן חיפוש דירה היא לרוב אחת משתיים: לחסוך כסף, או לקנות זמן בלי התחייבות ארוכה. בשני המקרים, הדבר הכי חשוב הוא לא לפגוע ביכולת הקנייה שלכם. היכולת הזו מורכבת מהון עצמי זמין, יציבות פיננסית, ותיעוד נקי של ההתנהלות.
שלושה מוקשים חוזרים בתקופות מעבר: משיכת יתר, שימוש יתר באשראי, והחלטות שמקטינות נזילות. כל אחד מהם עלול לגרום לכם להרגיש שאתם "מסתדרים" חודשית, אבל כשמגיע רגע האמת, אתם פחות מוכנים.
| מטרה פיננסית | מה עלול לפגוע בה | מה עושים בפועל |
|---|---|---|
| נזילות להון עצמי | רכישת ציוד יקר לקרוואן, שדרוגים לא הכרחיים | מגדירים מראש מה חובה ומה נחמד, ומקבעים תקרת הוצאה |
| תזרים יציב | עלויות לא צפויות ותיקונים דחופים | קרן חירום נפרדת לתקופת המעבר, גם אם היא קטנה |
| התנהלות נקייה | מינוס מתמשך והחזרי אשראי מתגלגלים | הפחתת התחייבויות, מעקב שבועי, והשהיית רכישות גדולות |
דוגמה יישומית: החלטתם להשקיע בשדרוג מערכת חשמל עצמאית בקרוואן. זה יכול להיות הגיוני נוחותית, אבל אם המטרה המרכזית היא קניית דירה בחודשים הקרובים, שאלו את עצמכם: האם זה מגדיל את השקט הנפשי בצורה שמצדיקה את הפגיעה בנזילות? ואם החיפוש יתקצר, האם השדרוג ייתן לכם ערך במכירה או שהוא פשוט יישאר על הכביש?
- הפרידו חשבונות מנטליים: כסף למחיה זמנית אינו כסף לרכישה.
- קבעו "קו אדום" למינוס, והפכו אותו לכלל ביתי.
- תעדו הוצאות מעבר: כשתגיעו לשלב רכישה, תרצו לדעת איפה אתם עומדים באמת.
תוכנית יציאה: איך עוברים מקרוואן לדירת קבע בלי נפילה
הרבה אנשים מתכננים את הכניסה לקרוואן, ושוכחים לתכנן את היציאה ממנו. דווקא היציאה היא השלב היקר והמסוכן יותר: צריך לסגור עסקה, לעבור, לשלם על אנשי מקצוע, ולעיתים לשלם במקביל גם על לינה זמנית אם יש פער בין מסירה לקבלת מפתח. כשאין תוכנית יציאה, אתם עלולים להילחץ ולהתפשר על תנאים, לא בגלל הדירה עצמה, אלא בגלל הדדליין.
כדאי להגדיר מראש שלושה תרחישים: יציאה מהירה, יציאה סטנדרטית, ויציאה מתעכבת. בכל תרחיש, אתם יודעים מה עושים עם הקרוואן, מה קורה עם התכולה, ואיך מגשרים על שבועות בעייתיים.
- תרחיש יציאה מהירה: נמצא נכס מחר. יש רשימת פעולות, אנשי קשר, והבנה מה צריך לשלם מיד.
- תרחיש סטנדרטי: תהליך עסקה רגיל. מתאמים הובלה, מנקים ומכינים את הקרוואן למסירה או מכירה.
- תרחיש מתעכב: העסקה מתארכת. יש פתרון ביניים לתכולה, וגיבוי ללינה במקרה תקלת קרוואן.
דוגמה: מצאתם דירה, אבל המוכר מבקש מסירה מאוחרת. אם אין לכם מקום אחסון מסודר או חלופה זמנית, אתם עלולים לשלם ביוקר בלחץ של הרגע האחרון. לעומת זאת, אם כבר יש לכם הסכם אחסון חודשי גמיש, ואולי אפילו אופציה לשבועיים אצל משפחה, אתם קונים חופש מיקוח.
ולבסוף, כלל פשוט שמונע טעויות יקרות: בקרוואן קל להתאהב בתחושת החיסכון. אבל המטרה אינה לחיות זמנית בזול בכל מחיר, אלא להגיע לעסקת רכישה טובה במצב פיננסי חזק. אם מהלך זמני גורם לכם לעייפות, לחיכוכים בבית, או להוצאות בלתי נשלטות, לפעמים עדיף לשלם יותר לחודש כדי לשמור על יציבות, ריכוז ויכולת לקבל החלטות טובות.
כאשר מתייחסים לקרוואן כאל פרויקט פיננסי עם התחלה, אמצע וסוף, ולא רק כפתרון מגורים, אפשר להפוך את התקופה הזו לשלב שמקדם אתכם לדירת הקבע במקום לעכב אותה. זה דורש תקציב מעבר, שמירה על נזילות, ותוכנית יציאה ברורה. שלושת אלה יחד יוצרים שקט, ובשוק נדל"ן לחוץ, שקט הוא משאב אמיתי.